Hamiline Yazılı Pay Senedi Basımı Rehberi Rehberi 2026 sayfasına ulaşmak ve detaylı olarak incelemek için tıklayınız.

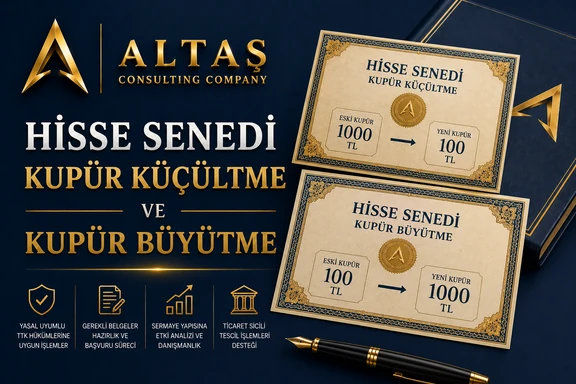
Anonim şirketlerde pay sahiplerinin ellerinde bulunan pay senetlerinin daha küçük veya daha büyük kupürler halinde yeniden düzenlenmesi gerekebilir. Özellikle pay devri, ortaklık yapısının düzenlenmesi, farklı tutarlardaki payların temsil edilmesi veya pay sahiplerinin ellerindeki senetlerin daha kullanışlı hale getirilmesi amacıyla pay senetlerinin bölünmesi veya birleştirilmesi gündeme gelebilir. Pay senedinin bölünmesi veya birleştirilmesi, kural olarak şirket sermayesinin artırılması ya da azaltılması anlamına gelmez. Burada esas amaç, mevcut payların temsil edildiği senetlerin kupür yapısını değiştirmektir.
Örneğin 1.000 adet payı temsil eden tek bir pay senedi, aynı payların korunması şartıyla daha küçük kupürlere ayrılabilir. Buna karşılık birden fazla pay senedi, temsil ettikleri pay miktarı ve haklar korunarak daha büyük kupürlü tek bir senet haline getirilebilir. Bu işlemler gerçekleştirilirken şirketin pay yapısı, pay senetlerinin türü, tertip bilgileri, pay defteri ve mevcut senetlerin içerikleri birlikte değerlendirilmelidir.
Pay senetlerini bölmek, birden fazla payı temsil eden mevcut bir pay senedinin, aynı toplam pay miktarını koruyacak şekilde daha küçük kupürlere ayrılmasıdır. Örneğin 1.000 payı temsil eden bir pay senedi;
şeklinde üç ayrı senede bölünebilir. Bu durumda toplam pay sayısı yine 1.000’dir. Ortağın şirketteki sermaye payı değişmez. Pay sahibinin ortaklık hakları değişmez. Değişen unsur, payların temsil edildiği senetlerin kupür yapısıdır.
Pay senetlerini birleştirmek, bir pay sahibinin elinde bulunan birden fazla pay senedinin, temsil ettikleri payların toplamı korunarak daha büyük kupürlü tek veya daha az sayıda pay senedi haline getirilmesidir. Örneğin bir ortağın;
bulunuyorsa, bu senetler toplam 1.000 payı temsil eden yeni bir senet haline getirilebilir. Burada da ortaklık oranı ve toplam pay miktarı değişmez.
Hayır. Bu ayrım özellikle önemlidir.
Bu nedenle “pay senedinin bölünmesi” ile “sermayenin bölünmesi” veya şirketin bölünmesi aynı işlem olarak değerlendirilmemelidir. Bu sayfada söz konusu olan işlem, esas olarak pay senetlerinin kupürlerinin bölünmesi veya birleştirilmesidir.
Hayır. Pay senetlerinin bölünmesi, mevcut pay sahipliğini değiştirmemelidir. Örneğin bir ortağın şirkette 10.000 adet payı varsa ve bu payları temsil eden senet daha küçük kupürlere bölünüyorsa ortak yine 10.000 adet paya sahiptir. Sadece bu payların kaç adet senetle temsil edildiği değişir.
Hayır. Birleştirme işlemi de mevcut pay miktarını ve ortaklık oranını değiştirmez. Örneğin 500, 1.000 ve 1.500 payı temsil eden üç ayrı senet, toplam 3.000 payı temsil eden tek senette birleştirilebilir. Ortağın toplam payı yine 3.000’dir.
Pay senetlerinin bölünmesi veya birleştirilmesi farklı ihtiyaçlardan kaynaklanabilir. Özellikle;
gibi amaçlarla bu işlemler yapılabilir.
Bir pay sahibi elinde bulunan büyük kupürlü bir senedi kısmen devretmek istediğinde bölme ihtiyacı ortaya çıkabilir. Örneğin 10.000 payı temsil eden tek bir senedin bulunduğunu düşünelim. Ortak bunun 2.000 payını devretmek istiyorsa, mevcut senedin tamamının devredilmesi yerine senedin uygun kupürlere ayrılması gerekebilir. Bu durumda;
düzenlenebilir. Böylece ortaklık yapısı ve pay miktarları doğru şekilde korunarak işlem gerçekleştirilebilir.
Pay sahibinin çok sayıda küçük kupürlü senedi bulunması halinde senetlerin birleştirilmesi gündeme gelebilir. Örneğin bir ortağın;
temsil eden dört ayrı senedi bulunuyorsa, toplam 1.000 payı temsil eden tek bir senet düzenlenmesi tercih edilebilir. Bu uygulama belge yönetimini kolaylaştırabilir.
Kural olarak hayır. Pay senetlerinin kupürlerinin bölünmesi veya birleştirilmesi, tek başına şirket sermayesinin artırılması veya azaltılması anlamına gelmez. Şirketin toplam sermayesi aynı kalırken yalnızca mevcut payların hangi senetlerle temsil edildiği değişiyorsa, sermaye tutarında bir değişiklik söz konusu değildir. Bu nedenle pay senedi işlemi ile sermaye artırımı veya sermaye azaltımı işlemi birbirinden ayrılmalıdır.
Sadece senet kupürlerinin bölünmesi söz konusuysa yeni bir ekonomik pay yaratılmaz. Örneğin 1.000 payı temsil eden senet iki senede ayrıldığında; 500 pay + 500 pay = 1.000 pay olur. Burada toplam pay miktarı değişmez.
Hayır. Birden fazla pay senedinin tek senette birleştirilmesi halinde temsil edilen toplam pay miktarı korunur. Örneğin;
ise, iki senet 1.000 payı temsil eden tek bir senede dönüştürülebilir. Paylar ortadan kalkmaz. Sadece onları temsil eden senetlerin sayısı değişir.
Bu konuda işlemin hukuki niteliği ve şirketin esas sözleşmesi birlikte değerlendirilmelidir. Pay senedinin yalnızca kupürlerinin değiştirilmesi ile şirketin pay yapısını, itibari değerini veya esas sözleşme hükümlerini değiştiren işlemler birbirinden ayrılmalıdır. Bu nedenle her işlem için otomatik olarak “genel kurul kararı gerekir” veya “genel kurul kararı gerekmez” şeklinde tek bir sonuç vermek yerine mevcut pay yapısının ve esas sözleşmenin incelenmesi gerekir. Özellikle işlem payların itibari değerini, pay adedini, pay gruplarını veya esas sözleşmedeki pay yapısını değiştiriyorsa konu farklı bir hukuki değerlendirme gerektirebilir.
İşlemin yalnızca mevcut pay senetlerinin kupürlerinin değiştirilmesinden ibaret olup olmadığı öncelikle belirlenmelidir. Şirketin sermaye yapısını veya esas sözleşmesini değiştiren bir işlem söz konusu değilse konu, salt senetlerin yeniden düzenlenmesi bakımından değerlendirilir. Buna karşılık payların itibari değerinin veya pay sayısının değiştirilmesi gibi bir sonuç doğuyorsa gerekli şirket organı kararları ayrıca değerlendirilmelidir.
Pay defterindeki pay sahipliği kayıtları ile düzenlenen yeni pay senetlerinin birbirleriyle uyumlu olması gerekir. Özellikle senetlerin bölünmesi veya birleştirilmesi sonucunda;
gibi bilgilerin şirket kayıtlarıyla uyumu kontrol edilmelidir. Nama yazılı pay senetlerinin şirketin pay defterine kaydedilmesi gerektiği TTK m. 487’de ayrıca düzenlenmiştir.
Esas sözleşme şirketin pay yapısına ilişkin temel düzenlemeleri içerir. Bu nedenle işlem öncesinde;
gibi hususlar kontrol edilmelidir. İşlem sonucunda esas sözleşmede yer alan bilgilerle şirket kayıtları arasında çelişki oluşmaması gerekir.
Evet. Pay senedinin;
olması, uygulanacak işlemlerin değerlendirilmesinde önem taşır. Özellikle hamiline yazılı pay senetleri bakımından Merkezi Kayıt Kuruluşuna ilişkin güncel bildirim ve kayıt düzenlemeleri ayrıca dikkate alınmalıdır.
TTK m. 486 uyarınca hamiline yazılı pay senetlerinin bastırılması ve pay sahipliği bilgilerinin MKK’ya bildirilmesine ilişkin özel hükümler bulunmaktadır. Bu nedenle hamiline yazılı pay senetlerinin bölünmesi veya birleştirilmesi işlemlerinde yalnızca fiziki senetlerin değiştirilmesiyle yetinilmemelidir.
Evet. Nama yazılı pay senetlerinin kupür yapısının değiştirilmesi mümkündür. Ancak yeni senetlerin TTK m. 487’de öngörülen unsurları taşıması ve şirket pay defteri kayıtlarıyla uyumlu olması gerekir.
Hamiline yazılı pay senetlerinde de kupür yapısının değiştirilmesi ihtiyacı ortaya çıkabilir. Ancak hamiline pay senetleri bakımından MKK bildirim ve kayıt sistemi bulunduğundan işlem yalnızca fiziki senetlerin değiştirilmesi şeklinde ele alınmamalıdır. Hamiline pay senedinin yeni senetlerle değiştirilmesi halinde MKK kayıtlarının da işlemle uyumlu hale getirilmesi gerekir.
Sermaye artırımı sonucunda şirketin sermaye tutarı ve buna bağlı olarak pay yapısı değişebilir. Pay senedinin bölünmesinde ise mevcut payların temsil şekli değiştirilir. Örneğin 1.000 payı temsil eden bir senedin;
şeklinde iki senede ayrılması sermaye artırımı değildir. Şirketin toplam sermayesi ve ortağın toplam payı aynı kalmaktadır.
Sermaye azaltımı ile pay senetlerinin birleştirilmesi de birbirinden tamamen farklı işlemlerdir. Sermaye azaltımında şirketin sermayesinde hukuki ve ekonomik bir değişiklik meydana gelebilir. Senetlerin birleştirilmesinde ise mevcut payların toplam miktarı korunarak senet sayısı azaltılır.
Pay senedinin tertibi, senedin şirketin hangi sermaye ve pay yapısına ilişkin olduğunu belirleyen önemli bilgilerden biridir. Yeni senetler hazırlanırken mevcut senetlerin tertip bilgileri ile şirketin sermaye ve pay kayıtları karşılaştırılmalıdır. Özellikle geçmiş sermaye artırımları bulunan şirketlerde farklı tertiplerin birbirine karıştırılmaması gerekir.
Evet. Mevcut senedin kupür yapısı değiştiriliyorsa yeni senetlerin düzenlenmesi gerekir. Yeni senetlerde şirketin unvanı, sermayesi, kuruluş tarihi, senedin tertibi, tescil tarihi, senedin türü, itibari değer ve içerdiği pay sayısı gibi TTK m. 487’de öngörülen bilgiler bulunmalıdır. Nama yazılı senetlerde ayrıca pay sahibine ilişkin gerekli bilgiler de yer almalıdır.
Pay senetlerinin bölünmesi veya birleştirilmesi halinde eski senetlerin yeni senetlerle değiştirilmesi söz konusu olabilir. Bu durumda eski senetlerin;
gibi işlemlerinin düzenli şekilde yürütülmesi önemlidir. Amaç, aynı payı temsil eden birden fazla geçerli senet bulunmasının önüne geçmektir.
Yeni senetler eski senetlerin yerine düzenleniyorsa eski senetlerin geçersiz hale getirildiğinin ve yeni senetlerle değiştirildiğinin kayıt altına alınması önemlidir. Bu işlem şirketin belge güvenliği bakımından da önem taşır.
Yeni senetlerin numaralandırılması sistematik yapılmalıdır. Özellikle çok sayıda pay sahibinin bulunduğu şirketlerde;
gibi bilgilerin birbiriyle ilişkilendirilmesi faydalıdır.
Pay senetlerinin yeniden düzenlenmesi sırasında yeni senetlerin kanuni şekil şartlarını taşıması gerekir. TTK m. 487’ye göre pay senetlerinin şirket adına imzaya yetkili kişilerden en az ikisi tarafından imzalanması gerekir. Kapalı şirketlerde ayrıca güvenliği sağlayan özel imza veya baskı önlemleri öngörülmüştür. Bu nedenle yeni senetlerin imza süreci ayrıca kontrol edilmelidir.
İşlemin hukuki ve şirket kayıtlarına ilişkin hazırlıkları tamamlandıktan sonra yeni senetlerin basım aşamasına geçilebilir. Matbaa aşamasında;
kontrol edilmelidir. Basım öncesinde son taslağın şirket kayıtlarıyla karşılaştırılması özellikle önemlidir.
İşleme başlamadan önce;
kontrol edilmelidir.
Uygulamada;
gibi hatalarla karşılaşılabilir.
Altaş Kurumsal Danışmanlık olarak anonim şirketlerin pay senetlerinin bölünmesi ve birleştirilmesi işlemlerinde danışmanlık sunuyoruz. Hizmet kapsamında;
konularında destek sağlıyoruz.
Pay senedi yalnızca üzerinde pay miktarı yazılı bir kâğıt değildir. TTK m. 487, pay senedinde bulunması gereken zorunlu bilgileri düzenlemektedir. Bu nedenle yeni senetlerin hazırlanmasında şirketin sermayesi, pay yapısı, tertip bilgileri, senedin türü ve itibari değer gibi unsurların doğru şekilde gösterilmesi gerekir. Ayrıca nama yazılı pay senetlerinde pay sahibinin bilgilerinin ve pay defteri kayıtlarının da dikkate alınması gerekir. Hamiline yazılı pay senetlerinde ise MKK’ya ilişkin özel düzenlemeler bulunduğundan işlem daha dikkatli planlanmalıdır.
Şirketlerde pay senedi, pay defteri ve şirketin diğer ortaklık kayıtlarının birbirleriyle uyumlu olması gerekir. Bir senedin bölünmesi veya birkaç senedin birleştirilmesi sonrasında;
arasındaki ilişkinin doğru kurulması gerekir. Bu nedenle işlem yalnızca matbaa aşamasından ibaret değildir.
İşlem tamamlandıktan sonra şirket kayıtlarının yeni senet yapısına göre kontrol edilmesi gerekir. Özellikle;
kontrol edilmelidir. Böylece şirketin fiziki ve elektronik kayıtları arasında uyum sağlanabilir.
Sonuç olarak;
Pay senetlerini bölme ve birleştirme işlemi, anonim şirketlerde mevcut payların daha kullanışlı kupürlerde temsil edilmesini sağlayan önemli bir pay senedi işlemidir. Pay senedinin bölünmesi veya birleştirilmesi, tek başına şirket sermayesinin artırılması veya azaltılması anlamına gelmez. Esas olan, işlem sonrasında temsil edilen toplam pay miktarının ve pay sahibinin haklarının korunmasıdır. Yeni pay senetleri hazırlanırken TTK m. 487’de düzenlenen zorunlu unsurlar dikkate alınmalıdır. Nama yazılı pay senetlerinde pay sahibi bilgileri ve pay defteri kayıtları ayrıca kontrol edilmelidir.
Hamiline yazılı pay senetlerinde ise MKK’ya ilişkin özel düzenlemeler bulunduğundan fiziki senet değişikliği ile elektronik kayıtların birbirleriyle uyumlu olması gerekir. Bu nedenle pay senetlerinin bölünmesi veya birleştirilmesi işlemi yalnızca bir matbaa çalışması olarak görülmemeli; esas sözleşme, pay yapısı, pay defteri, mevcut senetler, senet numaraları ve gerektiğinde MKK kayıtları birlikte değerlendirilmelidir. Altaş Kurumsal Danışmanlık olarak anonim şirketlere pay senetlerini bölme ve birleştirme, yeni tertip pay senedi hazırlanması, eski senetlerin değiştirilmesi, pay defteri kayıtlarının kontrolü ve senetlerin basım sürecinin yönetilmesi konularında danışmanlık sunuyoruz.
Pay senedinin, temsil ettiği toplam pay miktarı korunarak daha küçük kupürlü birden fazla senede ayrılmasıdır.
Birden fazla pay senedinin temsil ettikleri toplam pay miktarı korunarak daha büyük kupürlü tek veya daha az sayıda senede dönüştürülmesidir.
Hayır. İşlem yalnızca senetlerin temsil biçimini değiştiriyorsa ortaklık oranı değişmez.
Hayır. Senetlerin birleşmesi pay sayısını değiştirmez.
Hayır. Yalnızca senet kupürlerinin bölünmesi sermaye artırımı değildir.
Hayır. Senetlerin birleştirilmesi tek başına sermaye azaltımı anlamına gelmez.
İşlemin yalnızca senet kupürlerinin değiştirilmesinden ibaret olup olmadığına ve şirket esas sözleşmesine göre değerlendirme yapılmalıdır.
İşlemin içeriği ve şirket esas sözleşmesi incelenmelidir. Pay yapısını veya esas sözleşmeyi değiştiren işlemler farklı değerlendirilir.
Evet. Ancak yeni senetlerin TTK m. 487’deki şekil şartlarına ve pay defteri kayıtlarına uygun olması gerekir.
Kupür yapısının değiştirilmesi mümkündür; ancak hamiline paylarda MKK kayıt ve bildirimleri ayrıca dikkate alınmalıdır.
Yeni senetlerle değiştiriliyorsa eski senetlerin teslim alınması, iptal edilmesi ve yeni senetlerle ilişkilendirilmesi gerekir.
Eski senetler yeni senetlerle değiştirilir ve belge güvenliği bakımından eski senetlerin durumu kayıt altına alınır.
Evet. Senedin kupür yapısı değişiyorsa yeni senetlerin hazırlanması gerekir.
Evet. Birden fazla senet yerine yeni bir büyük kupürlü senet düzenlenmesi halinde yeni senet basılır.
Pay sahipliği değişmiyorsa pay defterindeki temel ortaklık kaydı değişmeyebilir. Ancak yeni senetlerle şirket kayıtlarının uyumu sağlanmalı ve gerekli kayıtlar güncellenmelidir.
Pay sahipliği ve toplam pay miktarı değişmiyorsa ortaklık kaydının özü değişmez. Ancak senet bilgilerinin şirket kayıtlarıyla uyumu sağlanmalıdır.
Hayır. İşlem yalnızca kupür değişikliği niteliğindeyse pay sahibinin paya bağlı hakları değişmez.
Hayır. Temsil edilen pay miktarı aynı kaldığı sürece pay sahibinin hakları değişmez.
Evet. Özellikle payın bir kısmının devredilmesinin planlandığı durumlarda senedin uygun kupürlere ayrılması gündeme gelebilir.
Hayır. Senedin bölünmesi tek başına pay devri değildir. Pay devri ayrıca ilgili hukuki usule uygun olarak gerçekleştirilmelidir.
Hayır. Buradaki birleştirme yalnızca pay senetlerinin kupürlerinin birleştirilmesidir.
Evet. Mevcut senetlerin incelenmesinden yeni senetlerin hazırlanmasına, pay defteri ve MKK kontrollerinden basım ve teslim sürecine kadar danışmanlık alınabilir.
Hamiline Yazılı Pay Senedi Basımı Rehberi Rehberi 2026 sayfasına ulaşmak ve detaylı olarak incelemek için tıklayınız.
Nama Yazılı Pay Senedi Basımı Rehberi Rehberi 2026 sayfasına ulaşmak ve detaylı olarak incelemek için tıklayınız.
Bu hizmetimizi aşağıdaki hizmetlerimizle birlikte değerlendirerek şirketinizde bütüncül bir yapı oluşturulmasına katkı sağlayabilirsiniz:
Kurucumuz Dr. Soner Altaş, Ticaret Hukuku, Şirketler Hukuku, organize sanayi bölgeleri, denetim ve kurumsal yönetim alanında 25 yılı aşan uzmanlık ve deneyime sahiptir.
Kurucumuz Dr. Soner Altaş'ın akademik bilgisi ile uygulama tecrübesini bir araya getiriyoruz.
Ankara merkezli olarak tüm Türkiye'ye danışmanlık hizmeti vermekteyiz.
İhtiyacınıza özel pratik ve mevzuata uygun çözümler sunmaktayız.
Altaş Consulting Company’nin temeli, kurucusu Dr. Soner Altaş’ın güçlü akademik birikimi ve kamu deneyimine dayanmaktadır. Ticaret Hukuku, Şirketler Hukuku, organize sanayi bölgeleri, teknoloji geliştirme bölgeleri ve kooperatif konularında kaleme aldığı eserler ile Sanayi ve Ticaret Bakanlığı’nda geçen 24 yıllık kamu görevi boyunca edindiği derin tecrübe; ACC’nin uzmanlık yaklaşımının ana kaynağını oluşturmaktadır.
Bu süreçte; aile şirketleri, anonim ve limited şirketler, organize sanayi bölgeleri (OSB), teknoloji geliştirme bölgeleri (TGB), endüstri bölgeleri (EB), Ar-Ge ve tasarım merkezleri, irtibat büroları, yatırım teşvikleri, kamu sermayeli şirketler, kooperatifler ve birlikler, ticaret, sanayi ve esnaf odaları ile üst kuruluşları gibi alanlarda mevzuat, uygulama ve denetim süreçlerinde kazanılan kapsamlı bilgi ile deneyim; Altaş Consulting Company’nin hizmet ve danışmanlık anlayışına yön vermektedir. Bugün bu güçlü arka plan, danışanlarımıza güvenilir, çözüm odaklı ve yüksek katma değerli hizmet sunmamızın temelini oluşturmaktadır.
Kurucumuz Dr. Soner Altaş’ın “Pay Defteri” kitabını incelediniz mi?
